阿里云服务器费用计入科目:企业财务规划的实用指南
网站编辑2025-07-12 19:33:53168
在数字化转型加速的今天,阿里云服务器费用计入科目已成为企业财务规划中不可忽视的核心议题。无论是初创企业还是成熟集团,合理分类云服务支出不仅能优化成本结构,更能为决策层提供精准的数据支持。本文将深度解析阿里云服务器费用的会计处理逻辑,结合实际案例与行业规范,为企业提供可落地的财务操作指南。
阿里云服务器费用的构成解析
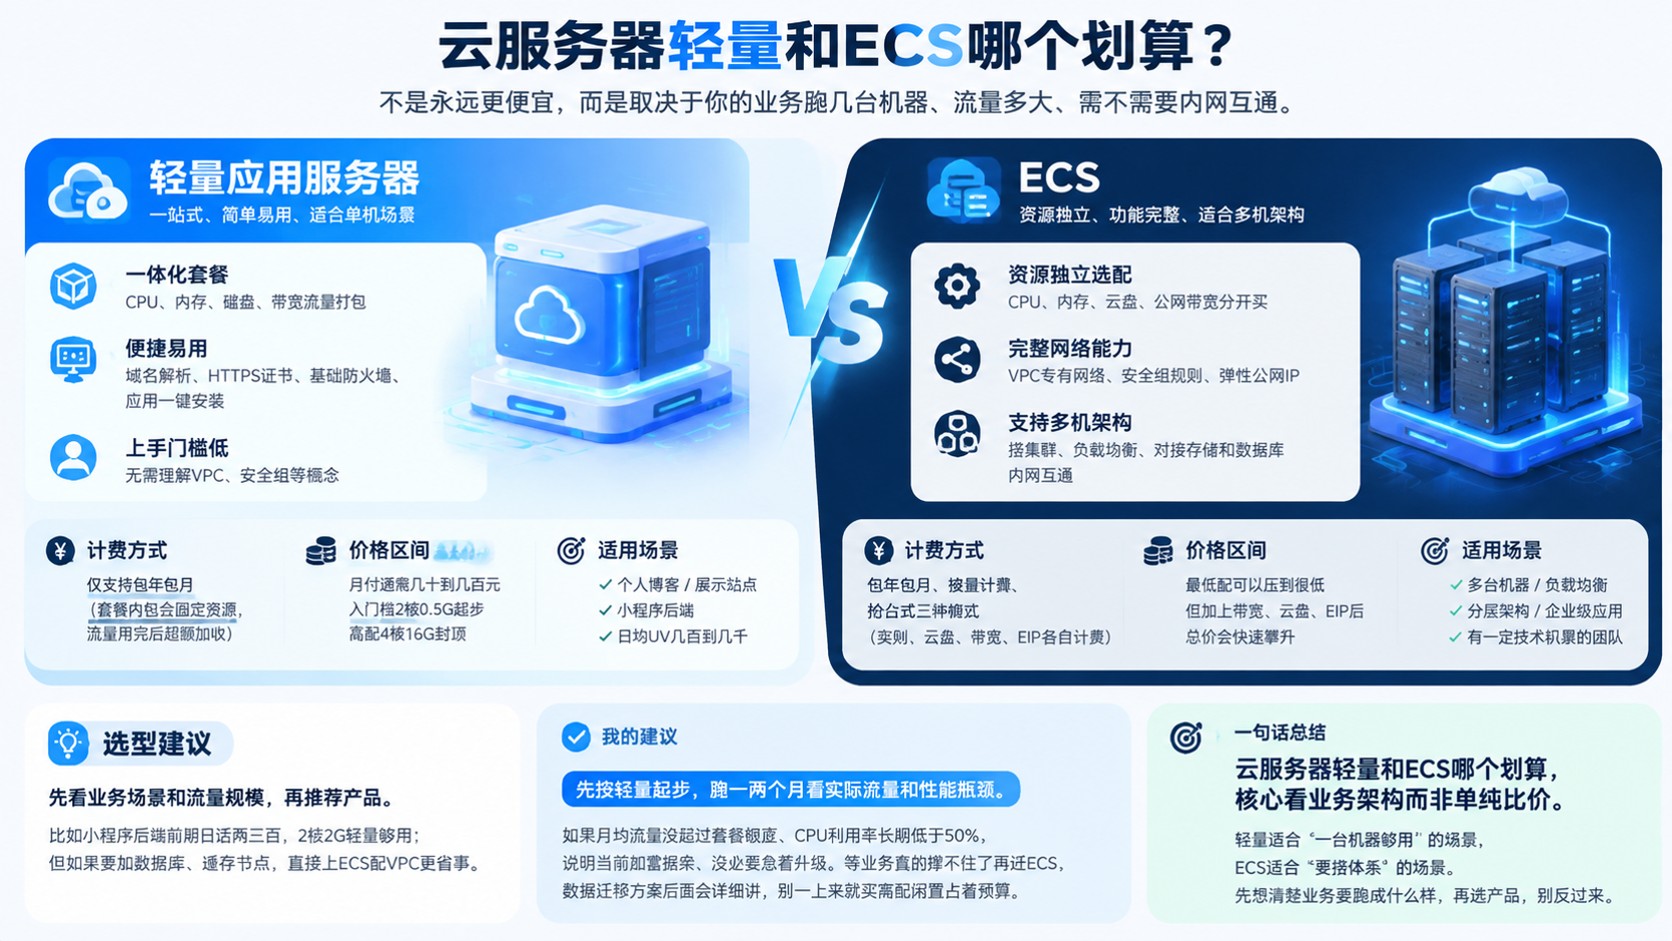
阿里云服务器费用计入科目的前提是理解其费用结构。从技术角度看,费用主要由计算资源(vCPU/内存)、存储资源(块存储/SSD)、网络带宽(公网出网)、附加服务(镜像/快照)四大模块组成。例如,突发性能实例t6(2核1G)每月44.80元的基础费用中,包含了计算资源的基准成本;而通用型g7a(2核8G)每月223.08元的定价,则需叠加存储与网络资源的消耗。值得注意的是,突发性能实例的“突发性”特性可能引发突发性费用波动,这要求企业在科目分类时预留弹性空间。
在计费模式上,按量付费与包年包月的差异显著影响科目归属。以华北地区1vCPU/2GB的云服务器为例,按量付费模式下每日费用约28.5元(年费1026元),属于典型的运营支出(OPEX);而选择3年节省计划则可能通过单价优惠转化为资本支出(CAPEX)。这种模式差异直接决定了费用是计入当期损益还是分摊至长期资产。
会计科目分类的实践路径
根据《企业会计准则》要求,阿里云服务器费用计入科目需遵循“实质重于形式”原则。具体而言:
- 日常运营类支出:若服务器用于支撑企业日常办公系统(如OA、CRM),其费用应计入管理费用-IT服务费。例如某电商企业每月支付2000元云服务器费用用于客服系统,直接计入当期管理费用。
- 项目研发类支出:服务器资源若专用于特定研发项目(如APP开发测试环境),根据《企业会计准则第6号》规定,符合资本化条件的可计入无形资产-研发支出,否则计入研发费用。
- 生产运营类支出:用于核心业务系统的服务器费用(如电商平台的交易系统),应计入主营业务成本-云服务费。某跨境电商每月投入5万元云服务器费用支撑订单处理,直接反映在营业成本中。
- 混合用途场景:若服务器同时服务于管理与业务系统,需按合理标准分摊费用。例如某制造企业将云服务器用于生产管理系统(占比60%)和行政系统(40%),分别计入制造费用与管理费用。
费用分摊与税务处理的优化策略
在实际操作中,企业常面临费用分摊与税务合规的双重挑战。以某连锁零售企业为例,其在全国部署的100台云服务器中,30%用于总部数据中台,70%用于门店管理系统。财务团队通过逻辑卷管理(LVM)技术实现存储资源的物理隔离,并结合阿里云的资源组标签功能,精准划分费用归属。这种技术手段与会计原则的结合,既满足了科目分类的准确性,又提升了税务审计的透明度。
在税务处理方面,根据《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号),云服务器费用属于信息技术服务范畴,可按规定抵扣进项税额。某科技公司通过将云服务费纳入增值税专用发票管理,每年实现约15%的进项税抵扣,有效降低税负成本。
总结
阿里云服务器费用计入科目绝非简单的会计分录,而是企业数字化转型与财务管理深度融合的体现。通过科学分类费用性质、合理匹配会计科目,企业不仅能提升财务数据的决策价值,更能在合规框架下实现资源投入的效益最大化。在云计算成本持续优化的当下,建议企业建立动态费用分析机制,定期复盘云服务支出结构,让每一笔投入都转化为可持续的竞争优势。